美國通脹告別快速下行 7月CPI落地難破“拉鋸”僵局分享到:
      香港新聞網8月14日電 在7月非農意外負增長之後,美國7月CPI數據於8月12日平穩出爐。美國勞工部數據顯示,美國7月CPI同比3.4%、環比0.1%,核心CPI同比2.5%(2021年3月以來最低)、環比0.2%,整體符合預期。美聯儲9月加息概率跌至50%以下,不過市場仍完全計入年內加息一次,物價壓力擔憂未散。
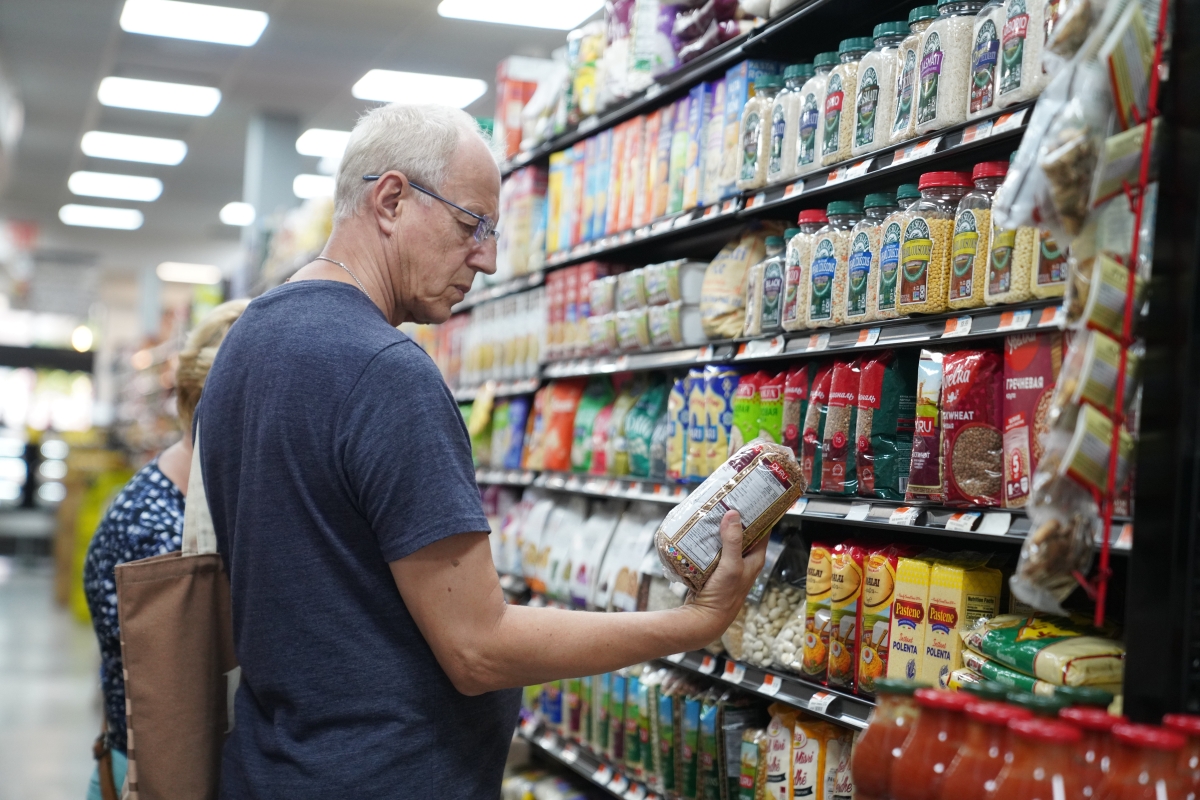
圖為一名男子在美國紐約的商店查看商品信息 圖片來源:新華社 這份數據尚不足以讓美聯儲宣告勝利。中航證券董忠雲指出,美國7月CPI回落主要由能源價格下行與基數效應推動,核心通脹黏性並未根本消除,無法確認去通脹趨勢已穩固。源達信息吳起滌認為,數據屬於“不驚喜、不驚嚇”,標誌著美國通脹已告別快速下行階段,正式進入“拉鋸區間”。 通脹拉鋸的背後,是多重供給側因素的持續擾動。董忠雲分析,美伊衝突僵持正從一次性衝擊轉為持續性供給擾動,疊加關稅上調及AI投資熱潮推升電力與芯片價格,均非利率工具可直接對沖。若霍爾木茲海峽局勢惡化,油價存在四季度衝高風險,並通過“能源—核心商品—通脹預期—工資”的鏈條傳導。年內通脹回落至2%的可能性極低,下行道路將伴隨反覆。 面對黏性通脹與走弱的就業數據,美聯儲陷入兩難。雖然9月加息緊迫性下降,但窗口未完全關閉——通脹仍顯著高於目標,且9月會議前還有一份通脹與就業報告待公佈。市場分析認為,觸發加息需滿足三大條件之一,8月CPI/核心PCE重新加速、就業與薪資回升、或地緣局勢惡化推升油價。若8月數據溫和,9月大概率按兵不動,加息窗口將後移至12月。 CPI數據公佈後,美債收益率曲線趨陡:短端收益率下行反映加息緊迫性緩解,但長端收益率逆勢走高,10年期國債中標收益率更創下金融危機以來新高。市場分析認為,這反映了市場對通脹長期黏性、美債供給壓力及期限溢價的三重擔憂。對於“聯儲政策滯後”的質疑,本輪通脹混雜多重供給衝擊,並非聯儲行動遲緩,而是外部擾動拉長了通脹回歸目標的周期。(綜合21經濟網,每日經濟網報道) 【編輯:赵晨】
相關新聞 |
視頻更 多
李家超談香港首個五年規劃:這屬於全港每一位市民 我們一定落實好
中通社訪李家超:首個五年規劃為國際投資者帶來獨特機遇
中通社訪李家超:首個五年規劃下香港如何實現有效市場和有為政府結合?
香港首份五年規劃出爐,官員議員最關注哪些內容?
【通講壇】劉暢:香港五年規劃賦予青年發展“確定性”
澳科大師生走進香港村落“修族譜”:讓下一代知道我們從哪裡來
名古屋亞運單車賽9月20日開戰!香港單車隊總教練:目標5塊獎牌
來論更 多評論更 多
論壇更 多閱讀排行
|